La verifica intermedia di una bilancia non dovrebbe limitarsi alla registrazione periodica di un valore e alla semplice indicazione OK/KO. In un laboratorio che opera secondo ISO/IEC 17025, il controllo può diventare un vero strumento di sorveglianza metrologica, capace di evidenziare derive, variazioni di sensibilità e perdita di stabilità prima che tali fenomeni producano effetti significativi sui risultati.
Un approccio particolarmente efficace consiste nell’affiancare alla tradizionale carta di controllo un indice di compatibilità, riconducibile al concetto di errore normalizzato En. L’obiettivo non è introdurre un nuovo requisito normativo, ma utilizzare in modo più informativo grandezze che il laboratorio può già avere a disposizione: valore di riferimento, scostamento e incertezza.
Perché una carta di controllo per le bilance?
La taratura descrive le prestazioni dello strumento in uno specifico momento. Tra due tarature, tuttavia, possono intervenire fenomeni quali:
Vuoi organizzare verifiche intermedie, carte di controllo e criteri decisionali per le tue bilance? DN Consulenze supporta i laboratori nella gestione metrologica secondo ISO/IEC 17025. Richiedi un confronto tecnico.
- deriva della risposta;
- variazioni della sensibilità;
- spostamenti della bilancia;
- urti o sovraccarichi;
- manutenzioni o regolazioni;
- contaminazione del piatto;
- variazioni delle condizioni ambientali;
- modifiche della ripetibilità.
Una verifica intermedia ben progettata consente quindi di mantenere fiducia nelle prestazioni dello strumento durante tutto l’intervallo tra due tarature.
Il limite del semplice criterio PASS/FAIL
Supponiamo di controllare periodicamente una bilancia con una massa di riferimento da 100 g. Se la lettura è 100,0003 g e il laboratorio ha definito un limite interno di ±0,0010 g, il risultato è conforme.
Ma questa informazione, da sola, non dice quanto lo scostamento osservato sia significativo dal punto di vista metrologico. Uno scostamento di 0,0003 g può essere trascurabile in un sistema caratterizzato da un’incertezza relativamente elevata, oppure può rappresentare un segnale importante in un sistema molto più performante.
È qui che l’indice di compatibilità aggiunge informazione.
Prima grandezza: lo scostamento
Indicando con I l’indicazione della bilancia e con mref il valore convenzionale della massa di riferimento, lo scostamento può essere espresso come:
E = I − mref
Ad esempio:
I = 100,0003 g
mref = 100,0001 g
E = +0,0002 g
Per una carta di controllo è spesso più utile rappresentare lo scostamento piuttosto che la sola indicazione assoluta, perché eventuali derive positive o negative diventano immediatamente visibili.
L’indice di compatibilità En
Per valutare la differenza tra un risultato e un valore di riferimento tenendo conto delle rispettive incertezze può essere utilizzato l’errore normalizzato:
En = (x − xref) / √(Ux2 + Uref2)
dove:
- x è il risultato ottenuto;
- xref è il valore di riferimento;
- Ux è l’incertezza estesa associata al risultato;
- Uref è l’incertezza estesa associata al valore di riferimento.
Le incertezze utilizzate devono essere coerenti e riferite a livelli di copertura comparabili.
In termini generali, un valore |En| ≤ 1 indica compatibilità tra risultato e riferimento rispetto alle incertezze considerate. Un valore |En| > 1 indica invece che lo scostamento non risulta coperto dall’incertezza combinata presa in esame.
Una carta di controllo evoluta
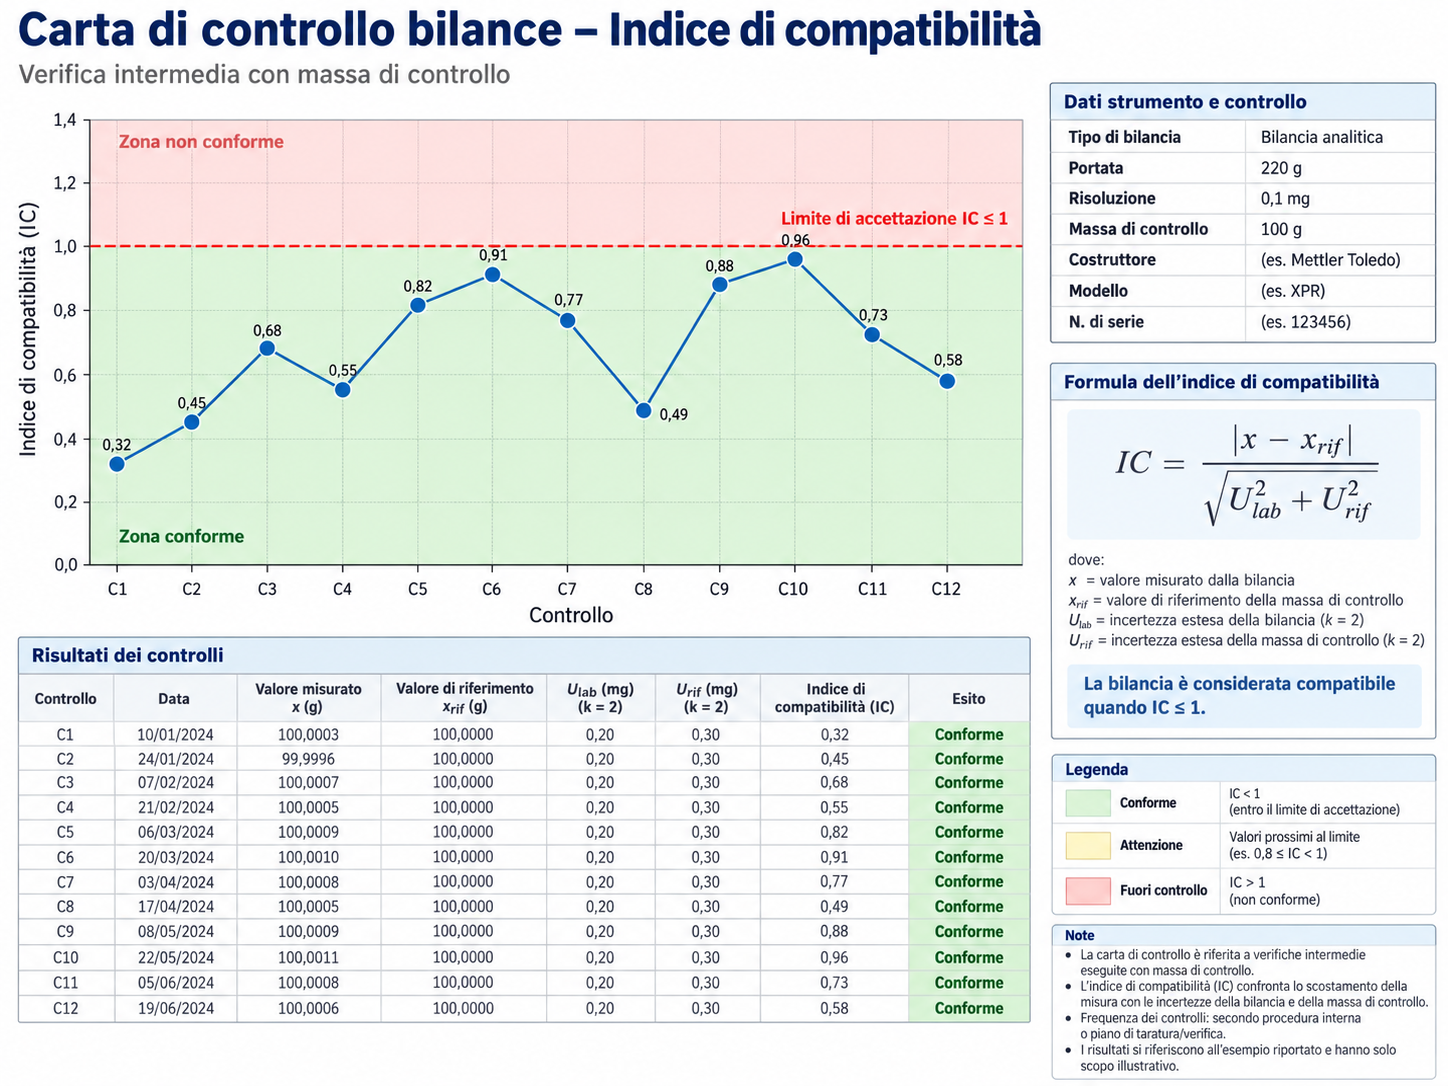
La registrazione può essere strutturata includendo almeno data, valore della massa, indicazione, scostamento, incertezza applicabile, indice di compatibilità e stato del controllo.
| Controllo | Scostamento | |En| | Valutazione |
|---|---|---|---|
| 1 | +0,00010 g | 0,18 | Regolare |
| 2 | +0,00014 g | 0,25 | Regolare |
| 3 | +0,00022 g | 0,39 | Regolare |
| 4 | +0,00034 g | 0,61 | Da osservare |
| 5 | +0,00048 g | 0,86 | Attenzione |
| 6 | +0,00061 g | 1,09 | Valutazione necessaria |
Limiti di attenzione e di intervento
Il laboratorio può integrare il criterio metrologico con livelli interni di attenzione, purché siano motivati e documentati. Un esempio di logica a semaforo potrebbe essere:
- VERDE: |En| ≤ 0,70 — comportamento stabile;
- GIALLO: 0,70 < |En| ≤ 1,00 — risultato ancora compatibile, ma da valutare rispetto al trend;
- ROSSO: |En| > 1,00 — compatibilità non dimostrata secondo il criterio adottato.
La soglia di 1,00 deriva dal significato dell’errore normalizzato. Una soglia preventiva come 0,70, invece, è un criterio gestionale interno e non un limite normativo.
Il trend è spesso più importante del singolo punto
Consideriamo una sequenza di valori:
0,12 → 0,18 → 0,24 → 0,31 → 0,43 → 0,55 → 0,67
Tutti i punti possono risultare ancora formalmente accettabili, ma la sequenza evidenzia una chiara deriva. Per questo una carta di controllo efficace non dovrebbe limitarsi al superamento di una linea, ma dovrebbe osservare anche:
- trend consecutivi;
- spostamenti della media;
- progressivo avvicinamento ai limiti;
- aumento della dispersione;
- cambiamenti dopo manutenzione o regolazione;
- correlazioni con le condizioni ambientali.
Quale massa utilizzare?
La scelta della massa di controllo dovrebbe riflettere il reale campo di utilizzo della bilancia. Utilizzare sempre una massa prossima alla portata massima non è necessariamente la soluzione più rappresentativa.
Se una bilancia da 200 g viene usata prevalentemente per pesate tra 5 e 30 g, un controllo eseguito esclusivamente a 200 g può non rappresentare adeguatamente il rischio metrologico delle normali attività.
Il laboratorio può quindi valutare:
- una massa prossima al campo più utilizzato;
- più masse distribuite nel campo operativo;
- una massa prossima a una pesata critica;
- frequenze diverse in funzione del rischio.
La massa di riferimento deve essere sotto controllo
Una carta di controllo sofisticata perde significato se il riferimento utilizzato non è adeguatamente gestito. Devono essere considerati almeno:
- identificazione univoca;
- certificato di taratura;
- valore convenzionale della massa;
- incertezza associata;
- riferibilità metrologica;
- conservazione e manipolazione;
- eventuale deriva;
- periodicità di taratura.
Un errore frequente consiste nell’utilizzare automaticamente il valore nominale inciso sulla massa. Una massa identificata come “100 g” non possiede necessariamente un valore certificato esattamente pari a 100,000000 g. Per una valutazione rigorosa deve essere utilizzato il valore riportato nel certificato applicabile.
Temperatura e condizioni ambientali
Se la carta evidenzia variazioni sistematiche può essere utile registrare, oltre al risultato del controllo, anche temperatura, eventuale umidità relativa, data e ora, operatore, regolazioni, manutenzioni e spostamenti dello strumento.
Queste informazioni permettono di trasformare una serie di controlli in uno strumento di diagnostica metrologica.
Carta di controllo e incertezza d’uso: due strumenti diversi
La carta di controllo serve a sorvegliare la stabilità nel tempo della bilancia. L’incertezza d’uso descrive invece l’incertezza associata alla pesata nelle effettive condizioni operative.
I due strumenti sono collegati, ma non sono equivalenti. Nell’incertezza d’uso possono entrare componenti quali ripetibilità, risoluzione, effetti della taratura, condizioni ambientali e altri contributi pertinenti allo specifico impiego.
Una carta di controllo stabile costituisce comunque un’evidenza importante del mantenimento delle prestazioni tra due tarature.
Conclusioni
Una verifica intermedia efficace delle bilance non dovrebbe ridursi a una casella “OK”. L’integrazione di massa di riferimento, scostamento, incertezza, indice di compatibilità e analisi del trend permette di costruire un sistema molto più informativo.
Il vero valore della carta di controllo non è soltanto dimostrare che un punto rientra in un limite, ma individuare precocemente un comportamento anomalo e mantenere nel tempo la fiducia nelle misure.
Riferimenti tecnici
- ISO/IEC 17025:2017 — Requisiti generali per la competenza dei laboratori di prova e taratura.
- EURAMET Calibration Guide No. 18 — Guidelines on the Calibration of Non-Automatic Weighing Instruments.
- JCGM 100 — Evaluation of measurement data — Guide to the expression of uncertainty in measurement.
- Principio dell’errore normalizzato En impiegato nei confronti metrologici.
DN Consulenze
Consulenza tecnica, metrologia e sistemi qualità per laboratori di prova.